Согласно пп. 1 п. 2 ст. 54.1 НК РФ, основной целью совершения операции не может являться неуплата (неполная уплата) налога. Основным мотивом операции должна являться деловая цель.
Как успешно пройти тест деловой цели и каким образом подтвердить, что основной мотив сделки не является налоговым?
Ответ на этот вопрос далеко не очевиден: ни действующее законодательство, ни правоприменительная практика не дают на него однозначного ответа. Так, далеко не всегда понятно, как анализировать мотив операции; какой деловой мотив может быть принят во внимание, а какой нет; как оценить величину ожидаемого полезного эффекта (за какой период, по какой методике и т.п.); как задокументировать наличие деловой цели, чтобы отстоять свою позицию при проверке и в суде.
В этой связи практический интерес представляет позиция, высказанная по поводу доказывания основного неналогового мотива хозяйственных операций ФНС РФ в письме от 10.03.2021г. N БВ-4-7/3060 «О практике применения статьи 54.1 Налогового кодекса Российской Федерации» (далее — Письмо). Письмо содержит 2 вопроса-подсказки, которые могут быть приняты за основу при анализе достаточности неналогового мотива сделки.
Во-первых, для определения деловой цели Письмо (п. 25) рекомендует ответить на вопрос: совершил бы налогоплательщик спорную операцию исключительно по мотивам делового характера в отсутствие налоговых преимуществ?
При этом Письмо приводит следующие признаки доминирующего налогового мотива:
- решение не свойственно деловой практике и не может быть обосновано с точки зрения получения экономических выгод и предпринимательского риска (например, присоединение компании с накопленным убытком без актива при отсутствии экономического обоснования),
- решение, принято не в своем интересе, а в интересах иного лица с целью его скрытого финансирования.
Во-вторых, Письмо (п. 26) указывает, что достижение деловой цели, реализуемой путем совершения совокупности операций, само по себе не означает, что каждая из этих операций имеет деловую цель. Соответственно, в отношении каждой отдельной операции следует задать вопрос: могла ли быть достигнута заявленная цель с позиции практики делового оборота без спорной операции?
Иллюстрируя применение теста деловой цели, Письмо ссылается на два определения ВС РФ по делам №А11-6203/2016 (ООО «Мон’дэлис Русь») и №А50-17405/2016 (ООО «Фирма «Радиус Сервис»), в которых налогоплательщику было отказано в праве на налоговые вычеты по причине порока деловой цели сделок.
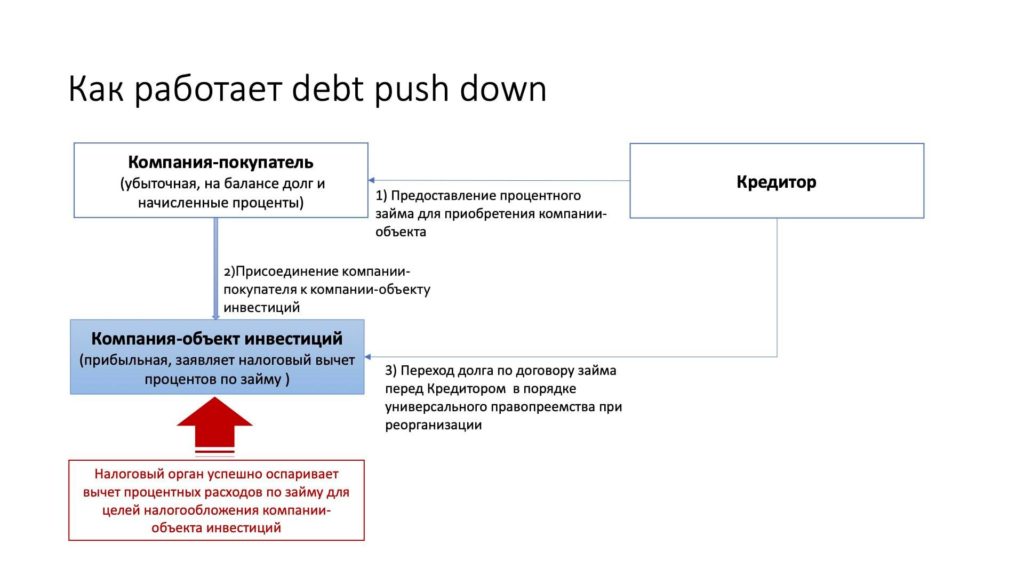
В этих делах налоговый орган успешно оспорил право налогоплательщика на вычет процентных расходов для целей налога на прибыль в отношении так называемого debt push down (буквально – «спихивание долга»), когда одна компания покупает другую компанию за счет заемных средств, а затем происходит реорганизация путем ее присоединения к приобретённой компании. В результате проценты по задолженности, связанной с покупкой компании, уменьшают прибыль такой приобретенной компании (см. схему на рисунке).
К примеру в деле ООО «Фирма «Радиус Сервис» налоговый орган заключил, что присоединение убыточной материнского общества к прибыльному дочернему обществу не имело деловой цели, отличной от уменьшения налогооблагаемой прибыли за счет вычета процентов по долгу, привлеченному для финансирования сделки. По мнению налогового органа, расходы и доходы на продажу и покупку долей должны нести бывшие и настоящие участники общества, а не само общество, а перенос долговых обязательств на налогоплательщика фактически повлек для последнего возникновение дополнительных расходов, не связанных с ведением предпринимательской деятельности и с получением прибыли.
Как может обосновать свою позицию налогоплательщик, если помимо достижения деловой цели от ряда операций он получает очевидные налоговые преимущества?
Прежде всего, следует подготовить бизнес-план и оценить как ожидаемые положительные экономические последствия, так и наличие налогового мотива по отношению к каждой операции. При этом если речь идет о трансграничной сделке и применении международного соглашения об избежании двойного налогообложения, следует учитывать, что в некоторых случаях возможно применение более высокого стандарта доказывания деловой цели, когда налоговый мотив не должен быть одним из основных мотивов хозяйственной операции.
Подтвердить наличие коммерческой деловой цели можно путем количественной оценки ожидаемой прибыли (увеличения стоимости активов или добавленной стоимости) в результате планируемой операции. При этом общий предполагаемый положительный результат может быть соотнесен с величиной налоговой экономии. Именно такой подход к обоснованию деловой цели для применения льгот по международным договорам РФ об избежании двойного налогообложения предлагает Минфин РФ в письме от 28.07.2020г. N 03-08-05/65902.
И это далеко не все вызовы, с которыми сталкиваются налогоплательщики доказывая мотив хозяйственных операций, поэтому продолжение следует.