Углеродное регулирование: последние новости

Вчера в открытом доступе появился важный документ, связанный с регулированием выброса парниковых газов в странах ЕС — Proposal for a regulation of the European Parliament and of the Council establishing a carbon border adjustment mechanism (см. подробнее https://clck.ru/W96yB). Краткое содержание документа следующее: 

  • Глава I устанавливает общие положения, предмет регулирования и суть предложения, а также основные определения 
  • Глава II посвящена правам и обязанностям декларантов товаров, ввозимых в ЕС 
  • В главе III рассмотрены общие вопросы организации администрирования со стороны компетентных органов, роль Еврокомиссии как основного администратора и органа, раскрывающего информацию 
  • Глава IV содержит положения о CBAM сертификатах 
  • Главы V и VI посвящены процедурам администрирования со стороны таможенных органов и штрафам за несоблюдение установленных требований
  • Глава VII содержит положения, касающиеся роли Еврокомиссии в принятии отнесенных к ее компетенции нормативных актов
  • Глава VIII регулирует порядок оценки и ревью предложения по введению CBAM
  • Глава IX раскрывает порядок уменьшения обязательств по CBAM зачетом EU ETS в специально оговоренных случаях 
  • Глава X посвящена специальным переходным положениям, которые будут применяться в течение трехлетнего переходного периода (с 1 января 2023 года до 31 декабря 2025 года ) 
  • Последняя глава XI устанавливает порядок вступления в силу предложения и указывает, какие положения будут применяться исключительно в течение переходного периода, а какие – с 1 января 2026 г.

Указанный документ важен всем российским компаниям, которые импортируют в ЕС товары, указанные в приложении 1 к документу, включая цемент, электрическую энергию, удобрения, железо и сталь, трубы и компоненты к ним, резервуары (цистерны) из стали и железа, а также алюминий. 

Именно этим компаниям придется осуществлять дополнительные платежи с целью компенсации углеродной утечки при импорте в страны ЕС. 

Российская углеродная повестка в последнее время также была очень насыщенной: в начале месяца был принят Федеральный закон от 02.07.2021 N 296-ФЗ «Об ограничении выбросов парниковых газов» (см. https://clck.ru/W8qGr), который вступит в силу с 30 декабря 2021 года. Этот закон предусматривает: 

  • ведение государственного учета выбросов парниковых газов уполномоченным федеральным органом исполнительной власти 
  • ведение реестра углеродных единиц, проведение операций с углеродными единицами в котором будет осуществлять специальный оператор 
  • ежегодное представление отчетов о выбросах парниковых газов до 1 июля года, следующего за отчетным для регулируемых организаций (регулируемые организации с массой выброса эквивалентной 150 и более тысячам тонн углекислого газа в год должны подавать отчетность начиная с 1 января 2023 года, а с массой выброса эквивалентной 50 и более тысячам тонн углекислого газа в год — начиная с 1 января 2025 года) 
  • установление целевых показателей сокращения выбросов парниковых газов для отраслей экономики. 

Кроме этого, стоит отметить, что ряд российских регионов рассматривает возможность проведения на своей территории пилотного углеродного регулирования. В частности, Минэкономики внесло в правительство законопроект о введении экспериментального углеродного регулирования в Сахалинской области https://www.kommersant.ru/doc/4890056.

Указанные инициативы могут стать отправной точкой для создания в РФ (или в ее отдельных регионах) системы регулирования выбросов парниковых газов, которая может позволить российским производителям, осуществляющим поставки в страны ЕС, уменьшить платежи CBAM.
Множественные изменения в НК РФ

Принят Федеральный закон от 02.07.2021 N 305-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации и отдельные законодательные акты Российской Федерации» (см. https://clck.ru/VuiCu), который вносит масштабные изменения в НК РФ по НДС, налогу на прибыль, акцизам и государственной пошлине. 

Ждем детальные обзоры от лидеров рынка, а пока рассмотрим несколько изменений, которые важные для структурирования сделок с российскими активами. 

ИЗМЕНЕНИЕ МЕТОДИКИ РАСЧЕТА ДОВЕРИТЕЛЬНОГО ИНТЕРВАЛА ПРОЦЕНТОВ

С 1 января 2022 года изменятся ставки, которые используются в качестве ориентира для расчета доверительного интервала процентов согласно п. 1.2 ст. 269 НК РФ. Так, ставка EURIBOR будет заменена на ставку STR, ставка ЛИБОР заменена на ряд ставок, устанавливаемых для обязательств в разных валютах: SONIA (фунты стерлингов), SOFR (доллары США), SARON (швейцарские франки) и TONAR (японские йены). 

Эти изменения связаны с предположительным прекращением расчета ставок LIBOR в 2023 г. (см. подробнее http://walton.biz/news_453.htm) и могут потребовать от российских налогоплательщиков пересмотра условий заимствования с тем, чтобы уровень процентной ставки оставался в рамках доверительного интервала. 

УПЛАТА НДС ЗА ИНОСТРАННОЕ ЛИЦО С НАЛОГОВОЙ РЕГИСТРАЦИЕЙ ПО СПЕЦИАЛЬНОМУ ОСНОВАНИЮ

С 1 октября 2021 г. ст. 161 НК РФ будет изложена в новой редакции, утоняющей, что российские покупатели (российские посредники, участвующие в расчетах) должны выполнять функции налогового агента по НДС при приобретении товаров (работ, услуг) у иностранных лиц, зарегистрированных в российских налоговых органах по следующим основаниям: 

  • состоящими на учете в налоговых органах только в связи с нахождением на территории РФ принадлежащих им недвижимого имущества и (или) транспортных средств либо в связи с открытием счета в банке;
  • состоящими на учете в налоговых органах по месту нахождения их обособленных подразделений на территории РФ (за исключением осуществления реализации указанных товаров (работ, услуг) через обособленное подразделение иностранной организации, расположенное на территории РФ).

Напомню, что текущая редакция ст. 161 НК РФ предусматривает, что российский покупатель выступает налоговым агентом только в случае приобретения товаров (работ, услуг), местом реализации которых является территория РФ, у иностранных лиц, не состоящих на учете в российских налоговых органах в качестве налогоплательщиков. 

Соответственно, сегодня существует правовая неопределенность в части порядка администрирования НДС: иностранные лица, которые состоят на учете в российских налоговых органах по «специальным основаниям» не готовы самостоятельно уплачивать этот налог в бюджет и выставлять счета-фактуры российским покупателям, тогда как российские покупатели не вправе выполнять функцию налогового агента в случае, не предусмотренном НК РФ. 

ВЫЧЕТ НДС ПО ИМУЩЕСТВУ, ВНЕСЕННОМУ В ПИФ

С 1 октября 2021 года также вступит в силу новая редакция п.11 ст. 171 НК РФ, в которой учтена возможность заявления вычета по НДС при получении имущества (нематериальных активов, имущественных прав) в качестве взноса в ПИФ у управляющей компании фонда, получившей от учредителя доверительного управления имущество в доверительное управление. Такому вычету подлежат суммы налога, которые были восстановлены пайщиком (учредителем доверительного управления) в порядке, установленном п. 3 ст. 170 НК РФ, в случае их использования для осуществления операций, признаваемых объектами налогообложения НДС. 

Такие изменения повысят привлекательность ПИФов как инструмента инвестирования в российскую недвижимость. Действительно, в настоящее время передача объектов недвижимости в ПИФ неэффективна с налоговой точки зрения: передающая сторона должна восстановить НДС в отношении их несамортизированной стоимости, тогда как у управляющей компании отсутствуют правовые основания для того, чтобы заявить корреспондирующий вычет. В этой связи на практике в ПИФ обычно передают денежные средства для последующей покупки актива и/или доли (акции) компаний, владеющих активами.

Налоговые последствия новых требований о присутствии иностранных ИТ-компаний в РФ

Подписан Федеральный закон от 01 июля 2021 г. №236-ФЗ «О деятельности иностранных лиц в информационно-телекоммуникационной сети «Интернет» на территории Российской Федерации» (далее- Закон, см. http://www.consultant.ru/document/cons_doc_LAW_388781/). 

Закон регулирует отношения, связанные с осуществлением деятельности иностранных юридических лиц, иностранных организаций, не являющихся юридическими лицами, иностранных граждан, лиц без гражданства в информационно-телекоммуникационной сети «Интернет» на территории РФ.

Определение лиц, на которых распространяется регулирование, установлено ст. 4 Закона. В частности, согласно п.1 ст.4 Закона, под иностранным лицом, осуществляющим деятельность в сети «Интернет» на территории РФ, понимается иностранное лицо, осуществляющее любую деятельность, не запрещенную на территории РФ, осуществляемую при условии, что иностранное лицо является владельцем сайта в сети «Интернет», и (или) страницы сайта в сети «Интернет», и (или) информационной системы, и (или) программы для электронных вычислительных машин, доступ к которым в течение суток составляет более 500 тысяч пользователей сети «Интернет», находящихся на территории РФ, а также при одном из следующих условий:

1) на информационном ресурсе иностранного лица предоставляется и (или) распространяется информация на государственном языке РФ, государственных языках республик в составе РФ или иных языках народов РФ;

2) на информационном ресурсе иностранного лица распространяется реклама, направленная на привлечение внимания потребителей, находящихся на территории РФ;

3) иностранное лицо осуществляет обработку сведений о пользователях, находящихся на территории РФ;

4) иностранное лицо получает денежные средства от российских физических и юридических лиц.

Согласно п.3 ст. 5 Закона, иностранное лицо, осуществляющее деятельность в сети «Интернет» на территории РФ, обязано создать филиал, или открыть представительство, или учредить российское юридическое лицо и обеспечить функционирование на территории РФ филиала, или представительства, или российского юридического лица в соответствии с требованиями, предусмотренными статьей 7 Закона. Это положение Закона вступает в силу с 1 января 2022г. 

В свою очередь ст.7 Закона определяет, что такие филиалы или представительства или российские юридические лица должны обеспечивать:

1) прием и рассмотрение обращений российских граждан, организаций к иностранному лицу, осуществляющему деятельность в сети «Интернет» на территории РФ, исполнение решений судов, решений (требований) государственных органов РФ, принятых в отношении такого иностранного лица;

2) представление интересов иностранного лица, осуществляющего деятельность в сети «Интернет» на территории РФ, в судах;

3) принятие мер на территории РФ по ограничению доступа к информации и (или) удалению информации, распространяемой с нарушением законодательства РФ на информационном ресурсе иностранного лица, если такая обязанность предусмотрена законодательством РФ об информации, информационных технологиях и о защите информации.

С какими налоговыми последствиями столкнуться иностранные ИТ-компании в связи с принятием Закона?

Во-первых, создание филиала/открытие представительства или учреждение российского юридического лица означает, что иностранная компания или ее дочерняя российская компания будут зарегистрированы в российских налоговых органах. А как быть, если иностранная компания уже имеет налоговую регистрацию для целей оказания услуг в электронной форме российским клиентам? Для иностранной компании безусловно более выгодным вариантом будет отказ от такой специальной налоговой регистрации (которая не предполагает возможность вычета «входящего» российского НДС) и переход на общий порядок расчетов по НДС через филиал/представительство/дочернюю компанию, которые не только будут обязаны уплатить в бюджет «исходящий» НДС, но и смогут заявить налоговые вычеты по НДС по приобретенным на российской территории товарам (работам, услугам) по облагаемой НДС деятельности. 

Во-вторых, создание российского филиала/представительства или российской дочерней компании означает, что степень присутствия иностранной ИТ-компании на российской территории увеличится. При этом фактически выполняемые на российской территории функции могут быть шире, чем обеспечение обязательных требований, установленных ст. 7 Закона. В этой связи иностранные ИТ-компании могут столкнуться с образованием постоянного представительства в РФ, что потребует аллокации части прибыли на такое постоянное представительство и уплаты в отношении такой части прибыли российского налога на прибыль. Вполне вероятно, что в недалеком будущем для таких ИТ-компаний будут законодательно установлены новые принципы аллокации прибыли к российскому постоянному представительству, учитывающие размер клиентской базы в РФ и величину доходов, получаемых ими от российских клиентов.

И, наконец, создание российского филиала/представительства или российской дочерней компании, скорее всего, приведет к необходимости либо найма российских работников, либо релокации иностранных работников в РФ. В этой связи иностранные ИТ-компании будут нести расходы по уплате и администрированию расчета НДФЛ (в качестве налогового агента) и социальных взносов в отношении выплат в пользу работников филиала/представительства или российской дочерней компании.

То есть, помимо достижения регуляторах целей, принятие Закона может привести к увеличению налоговых поступлений в российский бюджет от иностранных ИТ-компаний.

Налоговые последствия заключения договора конвертируемого займа

Федеральный закон от 02.07.2021 № 354-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» ( см.  https://www.garant.ru/products/ipo/prime/doc/401322532/) закрепил в российском законодательстве понятия конвертируемого займа. 

Согласно Закону, договор конвертируемого займа — это договор займа, предусматривающий право займодавца вместо возврата всей или части суммы займа и выплаты всех или части процентов за пользование займом при наступлении срока и (или) иных обстоятельств, предусмотренных этим договором, потребовать от заемщика, являющегося непубличным обществом: 

  • размещения займодавцу дополнительных акций определенной категории (типа), если заемщик является акционерным обществом, или 
  • увеличения его уставного капитала, увеличения номинальной стоимости и размера доли займодавца – участника общества и уменьшения размера долей иных участников общества, а если займодавцем является третье лицо – принятия займодавца в общество, приобретения займодавцем доли в уставном капитале общества и уменьшения размера долей участников общества, когда заемщик является обществом с ограниченной ответственностью.

Наряду с условиями, являющимися существенными для договора займа в соответствии с Гражданским кодексом РФ, существенными условиями договора конвертируемого займа также являются: 

1. срок и (или) обстоятельства, при наступлении которых займодавец вправе предъявить требование о размещении дополнительных акций /увеличении уставного капитала общества, являющегося заемщиком, во исполнение договора конвертируемого займа;

2. цена размещения дополнительных акций во исполнение договора конвертируемого займа или порядок ее определения для заемщиков-акционерных обществ /сумма или порядок определения суммы, на которую увеличивается номинальная стоимость доли займодавца, если заемщик является обществом с ограниченной ответственностью. 

К числу обстоятельств, с которыми Закон связывает возможность предъявления требования о конвертации займа, могут быть в том числе: 

  • совершение или несовершение сторонами договора конвертируемого займа или третьими лицами определенных действий;
  • принятие обществом, являющимся заемщиком, или третьими лицами определенных решений;
  • достижение обществом, являющимся заемщиком, определенных финансовых показателей. 

Соответственно, договор конвертируемого займа является финансовым инструментом, который включает в себя как элементы долга, так и элементы вложения в капитал. На сегодняшний день такая двойственная природа конвертируемого займа не нашла отражения в действующем российском налоговом законодательстве, которое не регламентирует порядок налогообложения гибридных инструментов. 

Могут ли налогоплательщики в этой связи расслабиться? Боюсь, что нет. 

Действительно, налоговые органы уже давно делают попытки переквалификации заемных отношений с взаимозависимыми лицами в отношения инвестиционного характера даже в случаях, когда возможность конвертации долга в капитал или его прощение изначально не предполагалось сторонами. Например, заем может быть признан инвестиционным договором в тех случаях, когда фактические отношения сторон не соответствуют принципам срочности, возвратности и платности. В таком случае заемщик может лишиться права на вычет процентных расходов для целей налога на прибыль. Судебная практика по данному вопросу достаточно обширная, причем есть решения как в пользу налоговых органов, так и в пользу налогоплательщиков, см., например, дела А40-18786/13-140-58 (ЗАО «Инвестпроект»), А29-2527/2018 (ЗАО «НэмОйл»), А16-343/2016 (ООО «Хэмэн- Дальний Восток»), А66-7018/2016 (АО «Сибур-ПЭТФ»), А51-25978/2016 (ООО «Новая Дружба»), А09-429/2017 (ООО «НК Русснефть Брянск» ).

В этой связи организация-заемщик может столкнуться с попытками переквалификации конвертируемого займа полностью или частично во вложение в капитал компании-заемщика, что может повлечь за собой неблагоприятные налоговые последствия, такие как: 

  • ограничение вычета процентных расходов для целей налогообложения, а также 
  • отказ в применении льготной налоговой ставки при выплате процентного дохода в адрес иностранного займодавца в соответствие с соглашениями об избежании двойного налогообложения (например, если часть процентных выплат будет признана дивидендами). 

Наличие таких рисков следует оценить на стадии заключения договора конвертируемого займа и заранее обосновать техническую позицию компании-заемщика. В частности, чтобы снизить такие риски, общество-заемщик может обратить внимание на следующее. 

Во-первых, следует обосновать и задокументировать деловую цель заключения договора конвертируемого займа. В частности, такая сделка и ее форма не должны быть направлены исключительно на уменьшение налоговой обязанности заемщика и/или займодавца, в отношениях сторон не должно быть признаков недобросовестного налогового поведения (например, когда проценты по займу освобождаются от налогообложения на уровне иностранного займодавца, а российский заемщик заявляет налоговые вычеты в отношении таких процентных расходов). 

Во-вторых, следует проанализировать соответствие рыночному уровню величины долговой нагрузки заемщика с учетом займа (иначе говоря, стало бы лицо, не являющееся взаимозависимым, предоставлять финансирование в таком объеме, сможет ли компания обслуживать заем, принимая во внимание прогнозный чистый денежный поток). На соответствие рыночному уровню также нужно протестировать величину процентной ставки по займу. В ходе анализа во внимание должны приниматься все условия конвертируемого займа, а не только рыночный уровень задолженности и процентной ставки: например, льготные условия конвертации могут быть платой за повышенные риски, которые берет на себя займодавец, финансируя венчурный проект. 

Вопрос о методологии такого анализа остается открытым: нужно ли обязательно делать расчет, руководствуясь принципами трансфертного ценообразования для того, чтобы выделить «капитальную» компоненту финансового результата для компании-заемщика? Или достаточно протестировать соответствие процентов рыночному уровню на основе интервала процентных ставок, установленного ст. 269 НК РФ, а «капитальную» компоненту учитывать исключительно как результат от конвертации?

Погашение ПИФ: неочевидные налоговые последствия для иностранных пайщиков

Покупка паев российского ПИФ – достаточно распространенный и привлекательный для иностранных лиц способ инвестирования в российскую экономику. Однако иностранное юридическое лицо-пайщик при погашении паев российского ПИФ, инвестиционная декларация которого предусматривает инвестирование в российские и зарубежные ценные бумаги, может столкнуться неожиданными налоговыми последствиями. Разбираемся, в каких случаях и почему. 

Напомню, погашение пая по своей экономической природе представляет собой ликвидационную выплату: пайщик фонда, паи которого не ограничены в обороте, получает денежную компенсацию, которая определяется исходя из расчетной стоимости инвестиционного пая, согласно п. 4 ст. 26 Федерального закона от 29.11.2001 N 156-ФЗ «Об инвестиционных фондах»(далее- Закон №156-ФЗ). 

Когда речь идет о получении дохода иностранным пайщиком-юридическим лицом, вопрос о классификации выплаты при погашении пая для целей налогообложения установлен ст. 309 НК РФ, предусматривающей специальное регулирование для ПИФ, которые относятся к категории закрытых паевых инвестиционных рентных фондов или фондов недвижимости, а также комбинированных и иных фондов, более 50 процентов активов которых прямо или косвенно состоит из недвижимого имущества, находящегося на территории РФ (далее- квалифицируемые ПИФы). В частности, предусмотрен специальный порядок расчета налоговой базы при погашении паев квалифицируемых ПИФов, которая определяется как разница между полученными доходами и расходами определенными в порядке, предусмотренном ст. 268 и ст. 280 НК РФ (п. 4 ст. 309 НК РФ). 

Однако действующее законодательство не предусматривает особенности налогообложения доходов ПИФов, не являющихся квалифицируемыми и инвестирующих исключительно в ценные бумаги. То есть, для таких ПИФов должны действовать общие правила. 

Соответственно, можно предположить, что порядок налогообложения дохода от погашения пая ПИФ, не являющегося квалифицируемым, должен определяться согласно пп. 2 п.1 ст. 309 НК РФ как разница между полученным доходом и фактически оплаченной стоимостью приобретения пая. Однако это предположение ошибочно. 

Действительно, при внимательном прочтении пп. 2 п.1 ст. 309 НК РФ нетрудно заметить, что эта норма распространяется исключительно на выплаты при ликвидации юридических лиц, тогда как ПИФ по определению юридическим лицом не является (п. 1 ст. 10 Закона №156-ФЗ). Соответственно, указанная норма не должна применяться к определению налоговых последствий погашения паев. 

Минфин РФ поддерживает именно такой подход (см. Письмо Минфина РФ от 25 января 2021 г. N 03-08-05/3978). По его мнению, выплаты от погашения инвестиционных паев ПИФ (кроме квалифицируемых ПИФ), нельзя однозначно отнести ни к одному из видов доходов, перечисленных в пп. 1 — 9.1 п. 1 ст. 309 НК РФ. Следовательно, при налогообложении указанных выплат от погашения инвестиционного пая следует применять положения пп. 10 п. 1 ст. 309 НК РФ. То есть, выплаты по паю ПИФ, которые не является квалифицируемым, представляют собой прочие доходы иностранного юридического лица от российского источника. 

Для таких прочих доходов налоговая база определяется как сумма полученного дохода без каких-либо вычетов. Иначе говоря, иностранный пайщик-юридическое лицо должен уплатить российский налог на доход в отношении всей суммы, причитающейся ему при погашении пая и не вправе заявить налоговый вычет в отношении стоимости его приобретения. 

Налог в отношении валового дохода иностранного пайщика рассчитывается по ставке 20%, если иное не предусмотрено соглашением об избежании двойного налогообложения (СоИДН) между РФ и страной налогового резидентства иностранного пайщика. Например, согласно СоиДН с Республикой Кипр доходы от погашения пая могут быть классифицированы как прочие доходы для целей СоИДН, при этом российский налог на доход уплачиваться не должен. Однако для применения освобождения от российского налога на доход кипрский пайщик должен подтвердить наличие статуса налогового резидента Республики Кипр, а также доказать, что он является фактическим получателем дохода от погашения пая. 

Хочется верить, что в будущем порядок налогообложения паев ПИФов, не являющихся квалифицируемыми, будет изменен, поскольку действующий порядок не выгоден ни казне (ликвидационную выплату можно было бы облагать налогом по ставке 15% как дивиденды), ни иностранным пайщикам. Действительно, расторжение СоИДН с Россией или утрата права на освобождения по действующему СоИДН может сделать инвестицию в паи российских ПИФ, которые не являются квалифицируемыми, экономически невыгодной для иностранного юридического лица -пайщика: в таких случаях пайщик должен уплатить налог в отношении валового дохода, а не прибыли от погашения пая.

НДС по операциям с цифровыми финансовыми активами

Разбираемся, возникает ли обязанность по уплате НДС при работе с цифровыми финансовыми активами (ЦФА), но для начала – несколько определений.

Согласно ст. 128 ГК РФ, к объектам гражданских прав относятся в том числе имущественные права (включая безналичные денежные средства, бездокументарные ценные бумаги, цифровые права). Иначе говоря, цифровые права представляют собой разновидность имущественных прав, понятие и основы правового режима которых определены статьей 141.1 ГК РФ. 

Согласно статье 141.1 ГК РФ цифровыми правами признаются названные в таком качестве в Федеральном законе от 02.08.2019 N 259-ФЗ «О привлечении инвестиций с использованием инвестиционных платформ и о внесении изменений в отдельные законодательные акты Российской Федерации» (далее — Закон «О привлечении инвестиций») обязательственные и иные права, содержание и условия осуществления которых определяются в соответствии с правилами информационной системы, отвечающей установленным законом признакам.

В свою очередь закон определяет ЦФА как цифровые права, включающие 

  • денежные требования, 
  • возможность осуществления прав по эмиссионным ценным бумагам, 
  • права участия в капитале непубличного акционерного общества, 
  • право требовать передачи эмиссионных ценных бумаг, 

которые предусмотрены решением о выпуске цифровых финансовых активов в порядке, установленном настоящим Федеральным законом, выпуск, учет и обращение которых возможны только путем внесения (изменения) записей в информационную систему на основе распределенного реестра, а также в иные информационные системы (п. 2 ст.1 Федерального закона от 31.07.2020 N 259-ФЗ «О цифровых финансовых активах, цифровой валюте и о внесении изменений в отдельные законодательные акты Российской Федерации»). 

Соответственно, согласно ст. 11 НК РФ, в отсутствие специального регулирования при совершении сделок с ЦФА их налогообложение будет осуществляться в общем порядке, установленном для имущественных прав положениями части второй Налогового кодекса РФ (см. также Письмо Минфина России от 04.12.2019 N 03-03-06/1/94158, Письмо ФНС России от 27.11.2019 N СД-4-3/24167@).

Согласно п. 1 ст. 153 НК РФ при передаче имущественных прав налоговая база по налогу на добавленную стоимость определяется с учетом особенностей, установленных ст. 155 НК РФ (эти особенности касаются случаев уступки денежного требования, вытекающего из договора реализации товаров (работ, услуг). Соответственно, такие специальные правила не должны распространяться на ЦФА, в основе которых лежат права, отличные от прав цессионария (нового должника по договору цессии или уступки права требования). 

В случаях, не предусмотренных ст. 155 НК РФ, налоговая база по НДС определяется в порядке, установленном п. 2 ст. 153 НК РФ, в соответствии с которым при определении налоговой базы выручка от передачи имущественных прав определяется исходя из всех доходов налогоплательщика, связанных с расчетами по оплате указанных имущественных прав, полученных им в денежной и (или) натуральной формах, включая оплату ценными бумагами (см. также Письмо Минфина России от 17.03.2021 N 03-07-11/18726). 

Иными словами, следуя указанной выше логике, реализация ЦФА должна облагаться НДС, за исключением тех ЦФА, которые представляют собой права, связанные с уступкой прав требования в отношении задолженности по сделкам реализации необлагаемых НДС товаров (работ, услуг). 

Как было указано выше, ЦФА не являются ни ценными бумагами, ни производными финансовыми инструментами, поэтому на них не распространяется освобождение от НДС, которое предусмотрено пп. 12 п. 2 ст. 149 НК РФ в отношении операций по реализации долей в уставном (складочном) капитале организаций, долей в праве собственности на общее имущество участников договора инвестиционного товарищества, паев в паевых фондах кооперативов и паевых инвестиционных фондах, ценных бумаг и производных финансовых инструментов, за исключением базисного актива производных финансовых инструментов, подлежащего налогообложению НДС. 

Еще один подводный камень – взимание НДС в отношении услуг платформ, на которых могут обращаться ЦФА. 

Согласно действующему законодательству, сделки с ЦФА могут осуществляться на двух видах площадок: 

  • инвестиционной платформе (регулирует Закон «О привлечении инвестиций») и 
  • финансовой платформе (регулирует Федеральный закон от 20 июля 2020 года N 211-ФЗ «О совершении финансовых сделок с использованием финансовой платформы»).

Освобождение от НДС услуг инвестиционной платформы действующим законодательством не предусмотрено, однако согласно пп. 12.2 ст. 149 НК РФ освобождается от НДС реализация ряда услуг финансовой платформы. Соответственно, услуги инвестиционной платформы должны облагаться НДС, а финансовой платформы – нет. 

При этом с регуляторной точки зрения оператор финансовой платформы вправе совмещать свою деятельность с деятельностью оператора инвестиционной платформы (п.2 ст. 8 Федерального закона №211-ФЗ «О совершении финансовых сделок с использованием финансовой платформы»), и на практике некоторые игроки финансового рынка уже включены как в реестр инвестиционных, так и финансовых платформ. Соответственно, таким компаниям придется вести раздельный учет облагаемой и освобожденной от НДС деятельности. 

Обобщая изложенное, сегодня можно порекомендовать крайне внимательно подходить к оценке проектов выпуска ЦФА и тщательно анализировать налоговые последствия сделок. 

Скорее всего, в этой области в ближайшее время стоит ожидать изменений, направленных на полное освобождения ЦФА от НДС по аналогии с освобождением от этого налога операций с ценными бумагами.

Место реализации цифровых финансовых активов для целей НДС

В продолжение моего предыдущего поста про цифровые финансовые активы (ЦФА) предлагаю разобраться, какими будут последствия по НДС при осуществлении трансграничных сделок с ЦФА. 

Напомню, что ЦФА представляют собой имущественные права, а при совершении сделок с ЦФА их налогообложение должно осуществляться в общем порядке, установленном для имущественных прав положениями части второй НК РФ. 

Согласно пп.1 п. 1 ст. 146 НК РФ, объектом налогообложения признаются реализация товаров (работ, услуг) на территории РФ, в том числе реализация предметов залога и передача товаров (результатов выполненных работ, оказание услуг) по соглашению о предоставлении отступного или новации, а также передача имущественных прав. Иначе говоря, объект обложения по НДС возникает в том случае, если местом реализации имущественного права является РФ. 

А как определить место реализации имущественного права? 

НК РФ не содержит однозначного ответа на этот вопрос. Действительно, ст. 147 НК РФ и ст. 148 НК РФ устанавливают правила определения места реализации только в отношении товаров и работ(услуг) соответственно. 

Согласно разъяснениям Минфина РФ, операции по передаче прав в целях определения места их реализации относятся к операциям по оказанию услуг (см. Письмо от 2 марта 2021 г. N 03-07-08/14531, Письмо Минфина РФ от 19 ноября 2019 г. N 03-07-08/89137). 

Следуя этой позиции можно предположить, что место реализации имущественных прав в общем случае должно определяться как место нахождения продавца таких прав (пп.5 п.1 ст. 148 НК РФ). То есть, если российская организация продает имущественное право (ЦФА) иностранной организации, не имеющей присутствия на территории РФ, то такая реализация должна облагаться НДС. Если же ЦФА продает иностранная организация, не имеющая присутствия в РФ, то операция облагаться НДС не будет, а российская организация-покупатель не должна будет выполнять функции налогового агента по НДС. 

Однако, принимая во внимание оборот ЦФА на специализированных электронных платформах, возникает еще один вопрос: следует ли считать реализацию ЦФА услугой в электронной форме? Может ли передача ЦФА рассматриваться как предусмотренное в п. 1 ст. 174.2 НК РФ «оказание через сеть «Интернет» услуг по предоставлению технических, организационных, информационных и иных возможностей, осуществляемых с использованием информационных технологий и систем» ? 

Если ответ на эти вопрос – «да» и реализация ЦФА представляет собой аналог услуги в электронной форме, то место реализации ЦФА должно определяться по месту нахождения покупателя (пп.4 п.1 ст. 148 НК РФ). В этом случае при продаже ЦФА иностранной организации, не имеющей присутствия в РФ, российская организация-продавец не должна уплачивать НДС. Напротив, обязанность уплатить НДС при продаже ЦФА будет возникать у иностранной организации, если покупателем является российская организация. В этом случае иностранная организация-продавец ЦФА должна будет встать на учет в российских налоговых органах и самостоятельно уплачивать НДС в бюджет. Однако если иностранная организация-продавец НДС не уплатит, налоговая обязанность не должна «перекладываться» на российскую организацию-покупателя. 

Компетентные органы не дают однозначных разъяснений, как именно классифицировать реализацию ЦФА для целей НДС: как прочие услуги или как услуги в электронной форме. Более того, отнесение имущественных прав к услугам не основано на положениях НК РФ, а подходы судов к классификации услуг для целей определения места их реализации нельзя считать сформировавшимися и однозначными. Соответственно, единственный способ устранить налоговую неопределенность в отношении места реализации тех ЦФА, которые облагаются НДС, – направить адресный запрос в компетентный орган. 

Кстати, аналогичная неопределенность существует и в отношении операций с цифровыми валютами. Поэтому ФНС РФ при определении обязанности по НДС в отношении операций с цифровой валютой делает отсылку к ожидаемым изменениям в НК РФ, которые предполагают освобождение реализации таких активов от НДС (Письмо ФНС РФ от 16 марта 2021 г. N СД-4-3/3427@). А на сегодняшний день цифровая валюта не признается для целей налогообложения имуществом и облагается НДС в порядке, предусмотренном для имущественных прав.

Будем надеяться, что в ближайшее время будут приняты поправки в НК РФ, согласно которым будут освобождены от НДС операции с цифровой валютой, а возможно и с ЦФА.

Выступление на VI Налоговом Марафоне

Мария Семенова выступила на VI Налоговом Марафоне, где представила тему «Постоянное представительство: будет ли перезагрузка». 

Вопросы, связанные с налогообложением постоянных представительств в последнее время не были «на радаре» российских налогоплательщиков. Однако это не означает, что отсутствуют необходимые законодательно определенные инструменты и сформировавшаяся судебная практика, скорее наоборот. 

И поэтому в ближайшее время ситуация может измениться, а толчком к таким изменениям может стать присоединение РФ к Конвенции MLI, которая содержит ряд специальных положений, направленных на предотвращение уклонения от налогообложения прибыли, относящийся к деятельности постоянного представительства. 

Мария рассказала о том, с какими налоговыми рисками и вызовами могут в ближайшее время столкнуться компании, которые: 

• ведут деятельность на российской территории через филиал или представительство;

• занимаются продвижением на российском рынке товаров, производимых иностранными компаниями группы, 

• реализуют или планируют реализовывать на российском рынке цифровые услуги.

2 ПРАВИЛЬНЫХ ВОПРОСА: как доказать неналоговый мотив сделки

Согласно пп. 1 п. 2 ст. 54.1 НК РФ, основной целью совершения операции не может являться неуплата (неполная уплата) налога. Основным мотивом операции должна являться деловая цель. 

Как успешно пройти тест деловой цели и каким образом подтвердить, что основной мотив сделки не является налоговым? 

Ответ на этот вопрос далеко не очевиден: ни действующее законодательство, ни правоприменительная практика не дают на него однозначного ответа. Так, далеко не всегда понятно, как анализировать мотив операции; какой деловой мотив может быть принят во внимание, а какой нет; как оценить величину ожидаемого полезного эффекта (за какой период, по какой методике и т.п.); как задокументировать наличие деловой цели, чтобы отстоять свою позицию при проверке и в суде. 

В этой связи практический интерес представляет позиция, высказанная по поводу доказывания основного неналогового мотива хозяйственных операций ФНС РФ в письме от 10.03.2021г. N БВ-4-7/3060 «О практике применения статьи 54.1 Налогового кодекса Российской Федерации» (далее — Письмо). Письмо содержит 2 вопроса-подсказки, которые могут быть приняты за основу при анализе достаточности неналогового мотива сделки. 

Во-первых, для определения деловой цели Письмо (п. 25) рекомендует ответить на вопрос: совершил бы налогоплательщик спорную операцию исключительно по мотивам делового характера в отсутствие налоговых преимуществ?

При этом Письмо приводит следующие признаки доминирующего налогового мотива: 

  • решение не свойственно деловой практике и не может быть обосновано с точки зрения получения экономических выгод и предпринимательского риска (например, присоединение компании с накопленным убытком без актива при отсутствии экономического обоснования),
  • решение, принято не в своем интересе, а в интересах иного лица с целью его скрытого финансирования.

Во-вторых, Письмо (п. 26) указывает, что достижение деловой цели, реализуемой путем совершения совокупности операций, само по себе не означает, что каждая из этих операций имеет деловую цель. Соответственно, в отношении каждой отдельной операции следует задать вопрос: могла ли быть достигнута заявленная цель с позиции практики делового оборота без спорной операции? 

Иллюстрируя применение теста деловой цели, Письмо ссылается на два определения ВС РФ по делам №А11-6203/2016 (ООО «Мон’дэлис Русь») и №А50-17405/2016 (ООО «Фирма «Радиус Сервис»), в которых налогоплательщику было отказано в праве на налоговые вычеты по причине порока деловой цели сделок. 

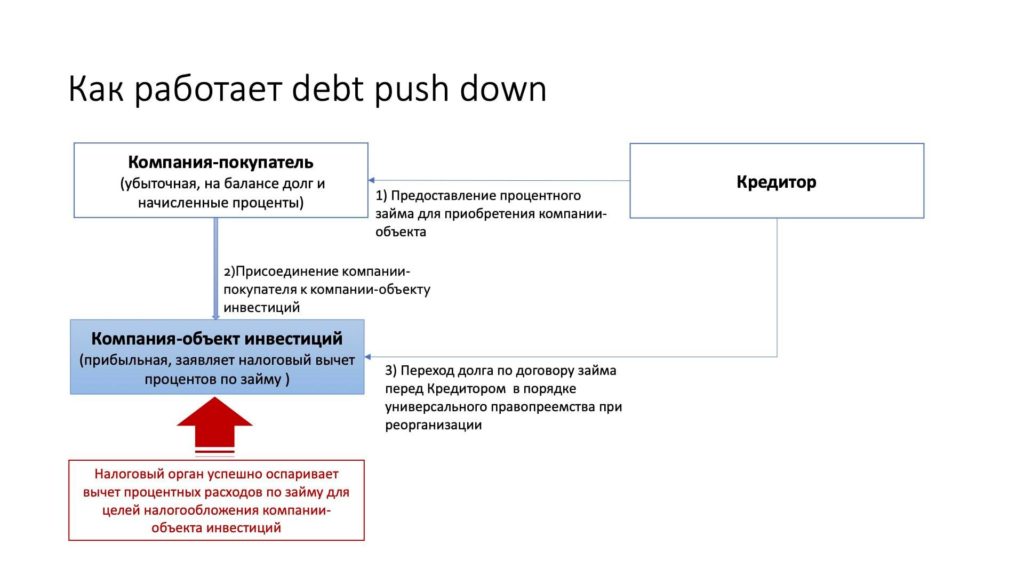
В этих делах налоговый орган успешно оспорил право налогоплательщика на вычет процентных расходов для целей налога на прибыль в отношении так называемого debt push down (буквально – «спихивание долга»), когда одна компания покупает другую компанию за счет заемных средств, а затем происходит реорганизация путем ее присоединения к приобретённой компании. В результате проценты по задолженности, связанной с покупкой компании, уменьшают прибыль такой приобретенной компании (см. схему на рисунке). 

К примеру в деле ООО «Фирма «Радиус Сервис» налоговый орган заключил, что присоединение убыточной материнского общества к прибыльному дочернему обществу не имело деловой цели, отличной от уменьшения налогооблагаемой прибыли за счет вычета процентов по долгу, привлеченному для финансирования сделки. По мнению налогового органа, расходы и доходы на продажу и покупку долей должны нести бывшие и настоящие участники общества, а не само общество, а перенос долговых обязательств на налогоплательщика фактически повлек для последнего возникновение дополнительных расходов, не связанных с ведением предпринимательской деятельности и с получением прибыли.

Как может обосновать свою позицию налогоплательщик, если помимо достижения деловой цели от ряда операций он получает очевидные налоговые преимущества? 

Прежде всего, следует подготовить бизнес-план и оценить как ожидаемые положительные экономические последствия, так и наличие налогового мотива по отношению к каждой операции. При этом если речь идет о трансграничной сделке и применении международного соглашения об избежании двойного налогообложения, следует учитывать, что в некоторых случаях возможно применение более высокого стандарта доказывания деловой цели, когда налоговый мотив не должен быть одним из основных мотивов хозяйственной операции. 

Подтвердить наличие коммерческой деловой цели можно путем количественной оценки ожидаемой прибыли (увеличения стоимости активов или добавленной стоимости) в результате планируемой операции. При этом общий предполагаемый положительный результат может быть соотнесен с величиной налоговой экономии. Именно такой подход к обоснованию деловой цели для применения льгот по международным договорам РФ об избежании двойного налогообложения предлагает Минфин РФ в письме от 28.07.2020г. N 03-08-05/65902.

И это далеко не все вызовы, с которыми сталкиваются налогоплательщики доказывая мотив хозяйственных операций, поэтому продолжение следует.

Международные налоговые тренды для российского CFO

12 марта 2021 года Мария Семенова провела вебинар «Международные налоговые тренды для российского CFO» на площадке FinTaxTop, на котором рассказала о трендах в международном и российском налогообложении, о которых должен знать CFO российской компании.

Мария в частности рассказала о тенденциях, которые могут кардинально изменить налоговый ландшафт в ближайшие несколько лет, включая:

1. Антиуклонительные нормы, разработанные ОЭСР, которые существенно повлияют на российский бизнес

2. Новый способ борьбы с офшорными фирмами-однодневками, который рекомендует ОЭСР

3. Вызовы, с которыми могут столкнуться налогоплательщики при подготовке документации по ТЦО за 2020-2021 гг., о которых предупреждают специалисты ОЭСР

4. Изменения характера взаимодействия налогоплательщиков и налоговых органов

5. Изменения, которые в ближайшее время могут произойти в области налогообложения цифровой экономики